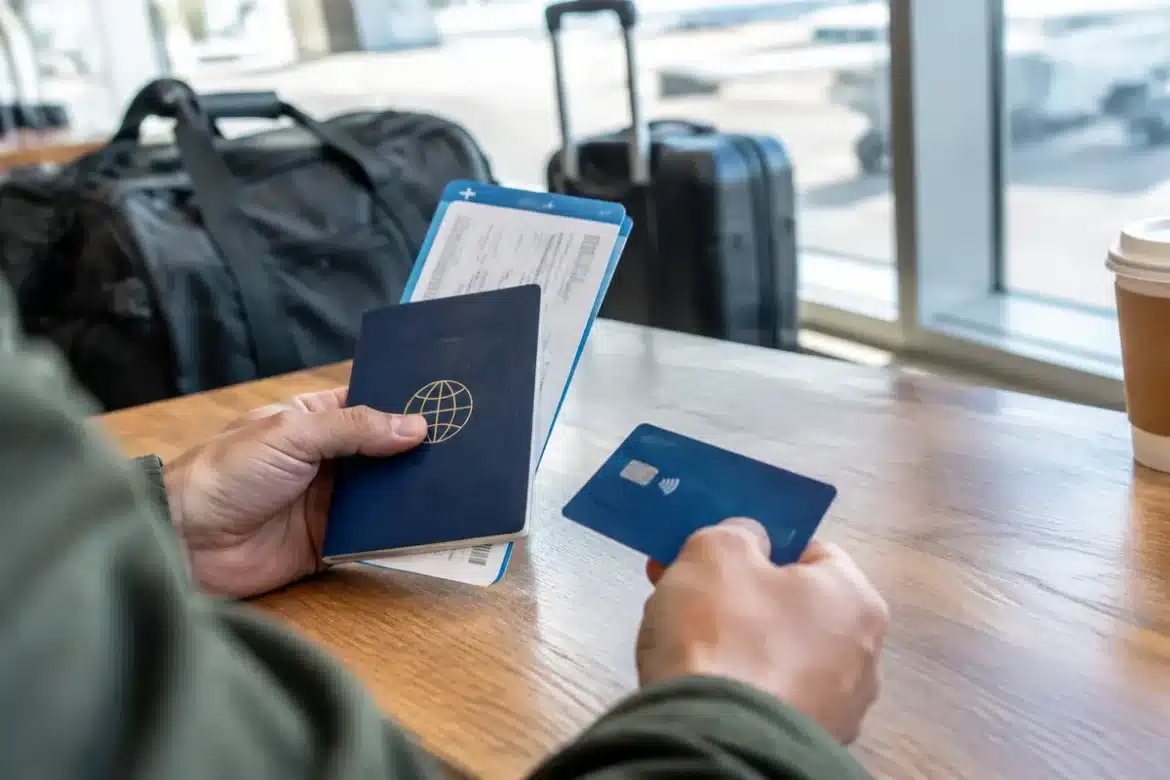
Si vous payez un voyage avec une carte de crédit Chase, sachez que certaines cartes intègrent une assurance voyage qui peut rembourser des billets non remboursables, couvrir des interruptions de séjour et prendre en charge des frais liés à des retards. Cette protection mérite d’être vérifiée avant toute réservation. Lisez attentivement les garanties pour éviter les mauvaises surprises et comprendre ce que couvrent réellement vos cartes comme le Chase Freedom Flex et le Chase Sapphire Preferred. Une bonne connaissance de ces polices vous aidera à décider si une assurance supplémentaire est nécessaire.
Que couvre exactement l’assurance voyage des cartes Chase?
Les protections incluses avec certaines cartes couvrent généralement l’annulation de voyage, l’interruption et parfois les retards de vol. Elles prennent en charge aussi les bagages retardés et certains dommages liés à la location de voiture selon les conditions. Ces garanties s’appliquent uniquement si vous avez payé le voyage avec la carte ou avec ses points.
Vous devez vérifier les exclusions pour comprendre si vous êtes protégé lorsque vous voyagez. Par exemple, une annulation due à un changement d’avis ou une obligation professionnelle n’est souvent pas couverte. Les soins médicaux reçus ou conseillés dans les 60 jours précédant la réservation sont aussi fréquemment exclus.
La couverture sert de filet secondaire dans la plupart des cas et paie ce que d’autres sources ne remboursent pas. Si vous avez acheté une police indépendante pour les mêmes risques, cette police interviendra avant la carte. Les remboursements d’une compagnie aérienne pour un vol annulé seront appliqués en premier.
Comment se comparent Freedom Flex et Sapphire Preferred?
Les deux cartes offrent une protection, mais les limites et le périmètre diffèrent sensiblement. Il est essentiel de choisir selon le niveau de risque du voyage et la valeur totale dépensée.
Le Chase Freedom Flex sans frais annuels prend en charge jusqu’à 1 500 $ par voyageur et 6 000 $ par voyage pour les billets non remboursables. Le Chase Sapphire Preferred, pour 95 $ par an, couvre jusqu’à 10 000 $ par voyageur et 20 000 $ par voyage, et inclut hôtels et excursions. Sapphire propose aussi une indemnisation jusqu’à 500 $ par voyageur pour repas et hébergement si un retard couvert dépasse douze heures et impose une nuitée, alors que Freedom Flex n’offre pas cette garantie.
Les modalités détaillées varient et méritent une lecture attentive de la notice. Les deux cartes excluent des motifs comme un changement de projet ou des obligations professionnelles. Dans tous les cas, la carte ne remboursera que les sommes non couvertes par d’autres polices ou remboursements du prestataire.
| Caractéristique | Chase Freedom Flex | Chase Sapphire Preferred |
|---|---|---|
| Frais annuels | 0 $ | 95 $ |
| Remboursement par voyageur | 1 500 $ | 10 000 $ |
| Remboursement par voyage | 6 000 $ | 20 000 $ |
| Couverture retard | Non | Oui, jusqu’à 500 $ |
| Hôtels et tours | Souvent non | Souvent inclus |
Comment utiliser la couverture et quand acheter une assurance supplémentaire
Avant chaque réservation, cherchez le guide des avantages dans votre compte en ligne ou appelez le numéro au dos de la carte. Consultez particulièrement les sections sur annulation et interruption de voyage, retard de voyage, retard de bagages et la couverture automobile si vous louez une voiture. Chargez la totalité du voyage sur la carte concernée ou payez avec ses récompenses quand le guide l’autorise. Sans paiement via la carte, aucune réclamation liée à cette protection ne sera possible.
Rassemblez rapidement les preuves en cas de sinistre pour faciliter votre dossier. Documents utiles :
- Reçus et factures du voyage et des réservations
- Billets d’avion et confirmations d’hébergement
- Notes médicales ou attestations en cas de maladie
Conservez aussi les échanges avec la compagnie aérienne ou l’opérateur touristique.
Si la protection de la carte ne couvre pas un motif d’annulation spécifique ou des frais médicaux à l’étranger, envisagez une police complémentaire. Achetez cette assurance pour combler des lacunes précises et non pour doubler une couverture déjà existante. Vérifiez toujours l’ordre d’indemnisation entre assurances pour éviter de payer deux fois inutilement.
Articles similaires
- Que couvre la protection achats de votre carte bancaire ?
- Quels sont les avis sur la carte Zero d’Advanzia Bank ?
- Carte de crédit vs carte de débit : laquelle protège le mieux contre la fraude ?
- Comment une carte de crédit cashback transforme vos dépenses en économies automatiques ?
- Fermer une carte de crédit soldée peut réduire votre score : payez d’abord les autres soldes

Pierre Morel est un expert financier passionné par l’analyse des marchés et des tendances économiques mondiales. Il écrit pour huyghe.fr depuis plusieurs années.